
Mua nhà là một trong những quyết định tài chính lớn nhất đời người, đòi hỏi sự cẩn trọng tối đa để tránh “tiền mất tật mang”. Rất nhiều người mua lần đầu thường rơi vào bẫy giá rẻ, vội vàng đặt cọc mà bỏ qua các yếu tố then chốt về quy hoạch, pháp lý hay chất lượng công trình. Vậy mua nhà cần kiểm tra những gì để đảm bảo giao dịch an toàn, minh bạch và tối ưu chi phí? Bài viết này sẽ cung cấp cho bạn một checklist chi tiết từ A-Z, cập nhật những quy định mới nhất giúp bạn tự tin đưa ra quyết định sở hữu ngôi nhà mơ ước.
1. Kiểm tra tính pháp lý của bất động sản
Pháp lý là yếu tố sống còn quyết định tài sản của bạn có hợp pháp và an toàn hay không. Nếu bỏ qua bước này, bạn có thể đối mặt với rủi ro tranh chấp, mất trắng tài sản hoặc không thể sang tên đổi chủ.
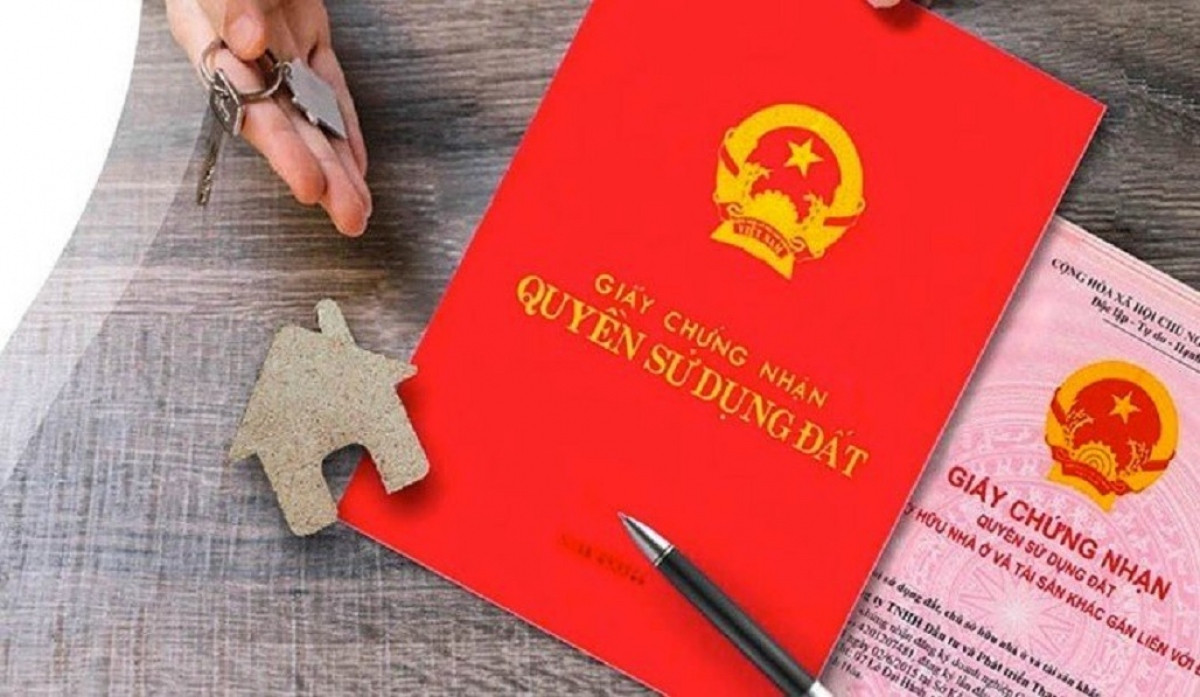
1.1. Giấy chứng nhận quyền sử dụng đất (Sổ hồng/Sổ đỏ)
Giấy chứng nhận là minh chứng pháp lý cao nhất xác minh quyền sở hữu của người bán:
- Đối chiếu thông tin chính chủ: Kiểm tra tên, CMND/CCCD của người đứng tên trên sổ có khớp với người đang làm việc với bạn hay không. Nếu là tài sản vợ chồng, cần sự đồng thuận của cả hai.
- Hình thức sử dụng đất: Xác định rõ là đất sử dụng riêng hay sử dụng chung. Đất sử dụng chung cần có sự đồng ý của tất cả các chủ sở hữu liên quan khi giao dịch.
- Thời hạn sử dụng đất: Đất ở thường là lâu dài, tuy nhiên nếu là đất thương mại dịch vụ hoặc đất thuộc dự án thì cần xem xét kỹ thời hạn còn lại.
1.2. Tình trạng tranh chấp và thế chấp ngân hàng
Một căn nhà có thể có sổ đỏ thật nhưng vẫn bị phong tỏa hoặc nằm trong diện tranh chấp:
- Tranh chấp dân sự/hàng xóm: Hỏi thăm những người dân sống xung quanh, tổ trưởng dân phố hoặc chính quyền địa phương xem căn nhà có đang bị tranh chấp ranh giới, lối đi hay thừa kế không.
- Thế chấp ngân hàng: Kiểm tra trang bổ sung (trang 3, trang 4) của sổ hồng xem có con dấu đăng ký giao dịch bảo đảm hay không. Nếu căn nhà đang thế chấp, quy trình giải chấp và đặt cọc phải được thực hiện minh bạch tại ngân hàng.
2. Kiểm tra thông tin quy hoạch và hạ tầng xung quanh
Nhà đẹp đến đâu nhưng nằm trong diện giải tỏa hoặc hạ tầng kém cỏi cũng sẽ ảnh hưởng nghiêm trọng đến chất lượng cuộc sống và giá trị đầu tư sau này.
2.1. Kiểm tra quy hoạch đất đai mới nhất
Quy hoạch đô thị thường biến động theo thời gian, do đó thông tin cập nhật là cực kỳ cần thiết:
- Tra cứu thông tin quy hoạch: Bạn có thể đến Phòng Tài nguyên và Môi trường cấp quận/huyện, Cổng thông tin quy hoạch trực tuyến của địa phương hoặc qua các ứng dụng tra cứu quy hoạch uy tín.
- Tránh các lộ giới và dự án treo: Kiểm tra xem căn nhà có bị dính quy hoạch đường giao thông (lộ giới), công viên cây xanh hay dự án công cộng hay không.
2.2. Kiểm tra môi trường sống và hạ tầng kết nối
Môi trường xung quanh quyết định đến sự thoải mái khi sinh sống lâu dài:
- Hệ thống thoát nước: Hãy dành thời gian khảo sát khu vực vào những ngày mưa lớn để xem đường xá có bị ngập úng hay không.
- Tiện ích và an ninh: Đánh giá khoảng cách từ nhà đến trường học, bệnh viện, chợ, siêu thị. Ngoài ra, việc tham khảo thực tế tại các cổng thông tin uy tín như bconsgarden.vn cũng giúp bạn có cái nhìn tổng quan về mô hình không gian sống tích hợp tiện ích hiện đại.
3. Kiểm tra chất lượng thực tế của công trình
Nhiều căn nhà cũ được chủ nhà “mông má”, sơn sửa lại bề ngoài nhằm che giấu những hư hỏng nặng bên trong. Khi xem nhà, bạn cần kiểm tra kết cấu thực tế một cách tỉ mỉ.
3.1. Kết cấu hạ tầng và phần thô
Kiểm tra phần khung xương của ngôi nhà để đảm bảo an toàn sử dụng:
- Tường và cột chịu lực: Tìm kiếm các vết nứt chân chim hoặc nứt sâu trên tường, đặc biệt là ở góc dầm và cột. Nứt sâu có thể là dấu hiệu của việc lún nền móng.
- Tình trạng thấm dầm, trần nhà: Quan sát kỹ trần nhà, các góc tường vệ sinh, mảng tường tiếp giáp nhà kế bên xem có vết ố vàng, rêu mốc hay sơn bị bong tróc do thấm nước không.
3.2. Hệ thống điện, nước và thiết bị phụ trợ
Chi phí sửa chữa hệ thống điện nước âm tường thường rất tốn kém nếu phát sinh sự cố:
- Hệ thống cấp thoát nước: Mở thử tất cả các vòi nước để kiểm tra áp lực nước, kiểm tra tốc độ thoát nước ở sàn nhà vệ sinh và chậu rửa.
- Hệ thống điện: Kiểm tra tủ điện trung tâm, cầu dao tự động (Aptomat), kiểm tra nguồn điện tại các ổ cắm xem có an toàn và hoạt động ổn định không.
4. Kiểm tra phong thủy và lịch sử căn nhà
Phong thủy không chỉ mang yếu tố tâm linh mà còn dựa trên sự hài hòa về khoa học không gian, ánh sáng và không khí.
4.1. Hướng nhà và không gian sống
Một không gian sống thông thoáng sẽ mang lại năng lượng tích cực cho gia chủ:
- Hướng nhà và hướng cửa chính: Kiểm tra xem hướng nhà có đón được gió mát, ánh sáng tự nhiên hay không, có bị nắng gắt chiếu thẳng vào ban trưa hay không.
- Thông gió và ánh sáng: Các phòng ngủ, phòng khách có cửa sổ thông thoáng hay bị bít kín bởi các công trình xung quanh.
4.2. Tránh các lỗi phong thủy cơ bản
Một số lỗi phong thủy đại kỵ có thể ảnh hưởng đến tâm lý và giá trị thanh khoản sau này:
- Đường đâm thẳng vào nhà: Căn nhà nằm ở ngã ba đường đâm thẳng vào cửa chính thường tạo cảm giác bất an và tiềm ẩn nguy cơ mất an toàn giao thông.
- Lỗi bố trí không gian nội thất: Tránh các thiết kế cửa chính nhìn thẳng vào nhà vệ sinh, bếp đối diện nhà vệ sinh hoặc cầu thang xông thẳng ra cửa chính.
5. Thẩm định giá và thương lượng hợp đồng mua bán
Sau khi đã hài lòng về chất lượng và pháp lý, bước cuối cùng là đảm bảo bạn mua đúng giá trị thực của bất động sản.
5.1. Thẩm định giá trị bất động sản
Đừng bao giờ chấp nhận ngay mức giá ban đầu người bán đưa ra:
- So sánh giá thị trường: Tìm hiểu giá giao dịch thực tế của 3 – 5 căn nhà có diện tích, vị trí tương đương trong cùng khu vực.
- Tham khảo ngân hàng: Bạn có thể nhờ ngân hàng định giá hỗ trợ vay vốn, đây là căn cứ đáng tin cậy để xác định giá trị thực của căn nhà.
5.2. Rà soát các điều khoản trong hợp đồng đặt cọc
Hợp đồng đặt cọc là văn bản ràng buộc pháp lý đầu tiên giữa hai bên:
- Thông tin tiền cọc và phạt cọc: Ghi rõ số tiền đặt cọc, thời hạn thanh toán các đợt tiếp theo và mức phạt nếu một trong hai bên đơn phương hủy hợp đồng.
- Nghĩa vụ thuế và phí: Thỏa thuận rõ ràng ai là người chịu thuế thu nhập cá nhân, phí đống bạ, phí công chứng và lệ phí sang tên.
5.2.1. Quy trình thanh toán an toàn
- Ưu tiên thực hiện thanh toán qua ngân hàng để có chứng từ rõ ràng.
- Chỉ giao phần tiền lớn còn lại khi hai bên hoàn tất ký hợp đồng mua bán tại văn phòng công chứng.
5.2.2. Kiểm tra bàn giao thực tế
- Liệt kê danh mục nội thất, thiết bị đính kèm được bàn giao lại theo đúng thỏa thuận.
- Yêu cầu chủ cũ thanh toán hết các khoản nợ tiền điện, nước, internet, phí dịch vụ trước ngày bàn giao nhà.
Kết luận
Tóm lại, đáp án cho câu hỏi mua nhà cần kiểm tra những gì chính là quy trình rà soát toàn diện từ pháp lý, quy hoạch, chất lượng công trình cho đến phong thủy và hợp đồng giao dịch. Việc thực hiện đầy đủ checklist này giúp bạn loại bỏ tối đa rủi ro, bảo vệ nguồn vốn và đảm bảo chốn an cư an toàn bền vững. Hãy luôn giữ sự tỉnh táo, khảo sát thực tế cẩn trọng để tự tin đưa ra quyết định mua nhà đúng đắn nhất.
